lahatsatu.com – Penyaluran Kredit Usaha Rakyat KUR menunjukkan performa yang sangat impresif. Hingga pertengahan September 2026, dana segar senilai Rp 219,62 triliun telah sukses mengalir ke jutaan pelaku usaha mikro kecil dan menengah di seluruh penjuru negeri. Angka fantastis ini menjadi angin segar bagi pertumbuhan ekonomi kerakyatan.
Keberhasilan penyaluran KUR ini diungkapkan oleh Sekretaris Kementerian Koperasi dan UKM, Loto Srinaita Ginting. Dalam sebuah rapat dengar pendapat dengan Komisi VII DPR di Jakarta, Senin (14/9/2026), Loto memaparkan bahwa realisasi tersebut telah mencapai 75,7% dari target ambisius Rp 290 triliun yang ditetapkan untuk tahun ini. Lebih dari itu, program ini telah menjangkau sekitar 3,41 juta debitur, di mana sebagian besar, yakni 117,11%, merupakan penerima manfaat baru.
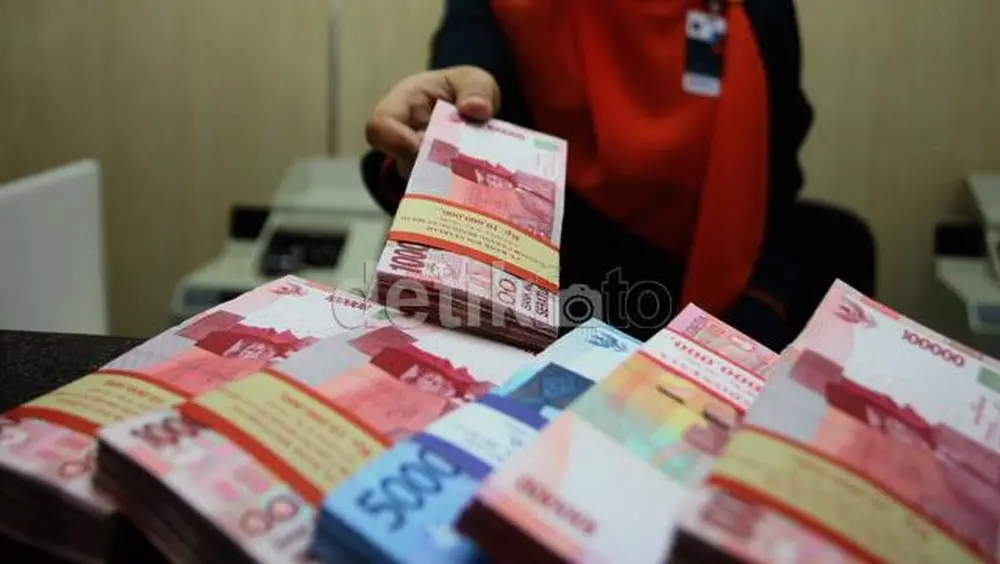
Fokus pada sektor produktif juga patut diacungi jempol. Dari total dana yang disalurkan, Rp 143,81 triliun atau 65,4% dialokasikan untuk sektor produksi, melampaui target awal 65%. Loto menambahkan, kebijakan KUR 2026 sengaja dirancang untuk memperluas jangkauan pembiayaan. Ini termasuk dukungan bagi sektor ekonomi kreatif, dengan memungkinkan pemanfaatan kekayaan intelektual sebagai agunan tambahan. Selain itu, bunga efektif 6% per tahun diberikan khusus untuk sektor produksi dan berorientasi ekspor, disertai pelonggaran frekuensi akad serta akumulasi pinjaman.
Meski demikian, Loto juga menyoroti adanya tantangan yang masih membayangi. Ia mengamati bahwa pertumbuhan kredit UMKM masih tertinggal jika dibandingkan dengan pertumbuhan kredit perbankan secara keseluruhan. Proporsi kredit UMKM terhadap total kredit perbankan justru menunjukkan tren penurunan, dari 20,9% pada Januari 2023 menjadi 17% pada April 2026.
Beberapa kendala utama dalam akses pembiayaan bagi UMKM turut diuraikan. Antara lain, masih rendahnya jangkauan kredit atau pinjaman, serta adanya riwayat kredit negatif dalam Sistem Layanan Informasi Keuangan SLIK yang dapat menghambat kelayakan debitur untuk mendapatkan pembiayaan formal. Tak ketinggalan, tingkat bunga kredit untuk UMKM yang cenderung lebih tinggi dibandingkan bunga kredit perbankan pada umumnya juga menjadi ganjalan.